El auditor observa progreso en los libros de 2025 del municipio, pero señala que las cuentas por cobrar y los registros de nómina aún necesitan trabajo
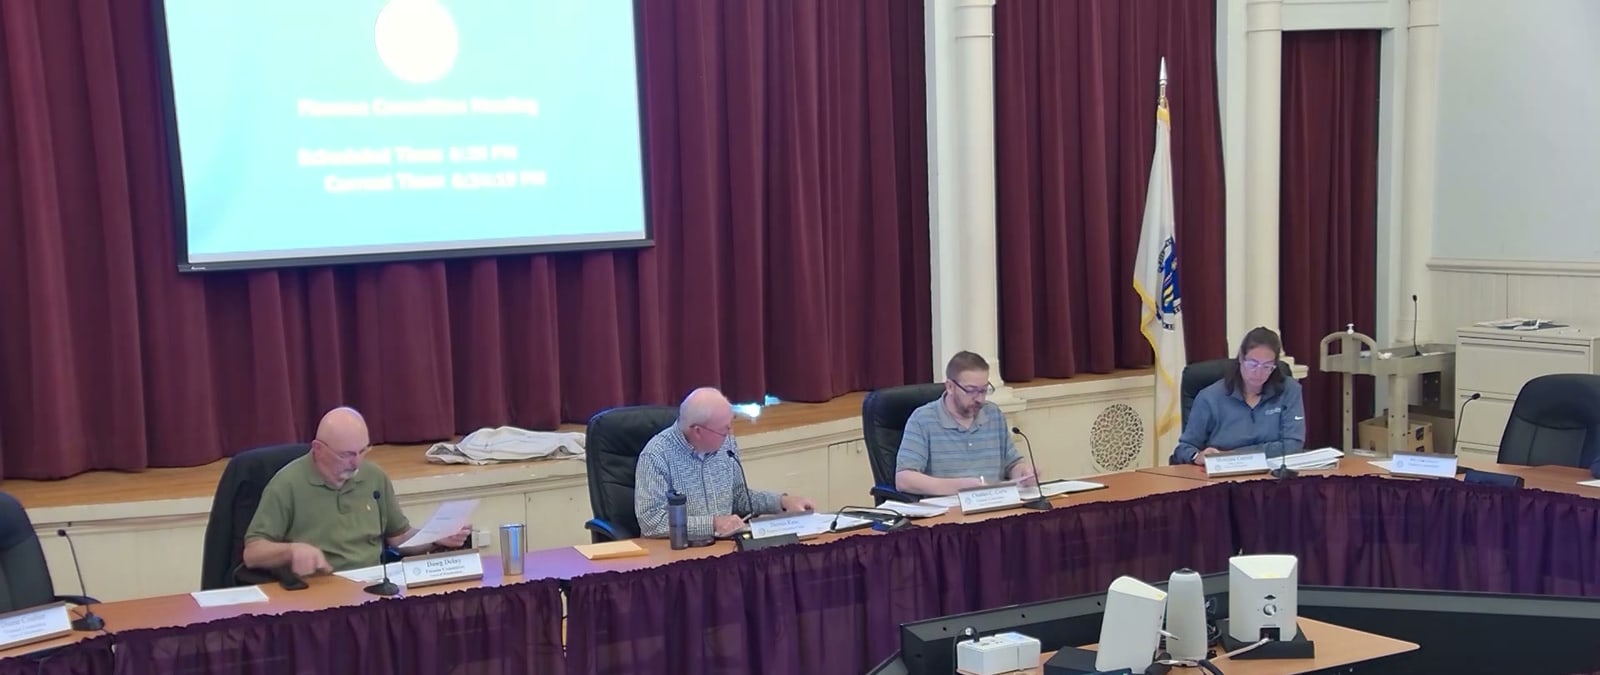
En la reunión conjunta del Board of Selectmen (Concejo Selecto), el School Committee (Comité Escolar) y el Finance Committee (Comité de Finanzas), el auditor Tony Roselli atribuyó la mejora a un personal más estable y aclaró que no sugiere que falten 1.7 millones de dólares, esperando que mejores informes reduzcan la brecha.
Traducido del inglés por el redactor de la redacción; un editor lo revisa cuando puede. Leer el original en inglés
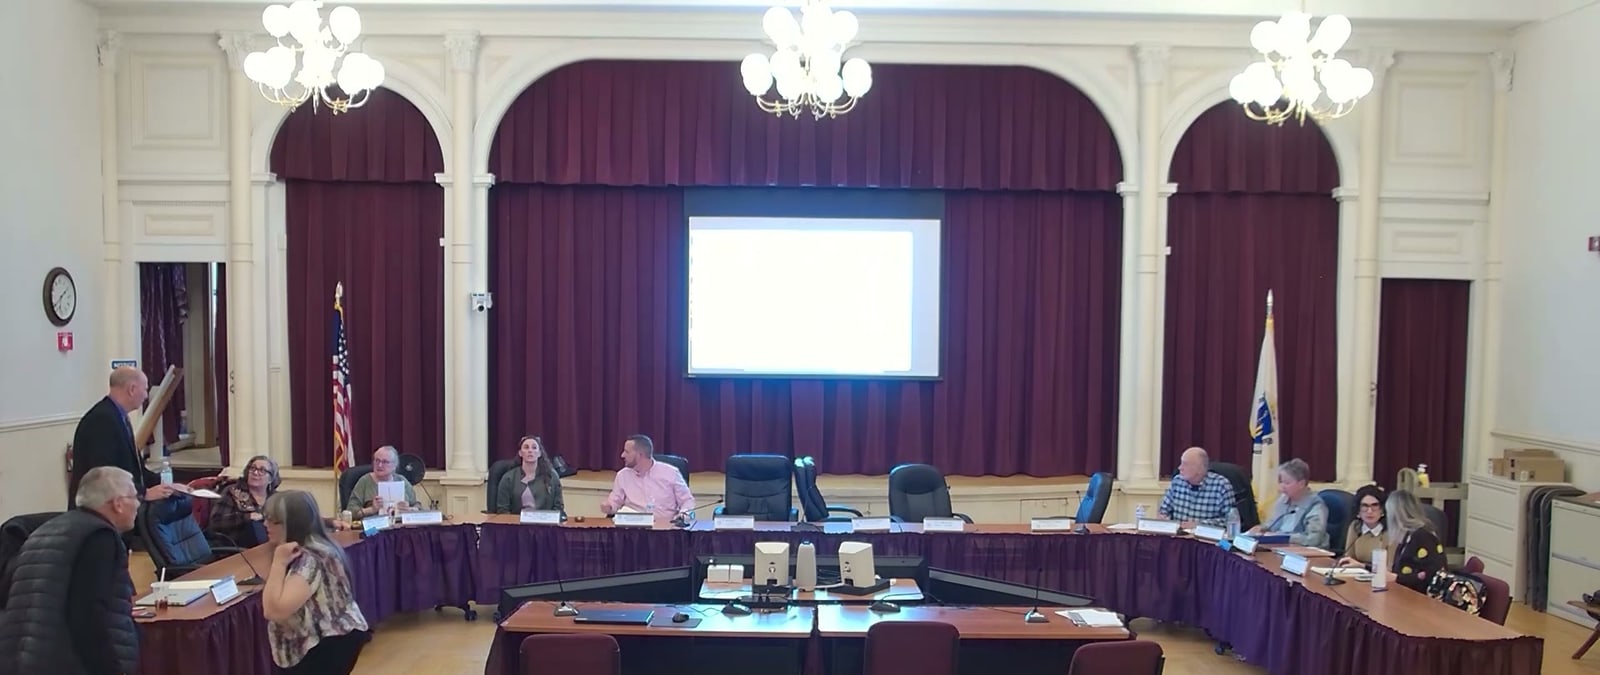
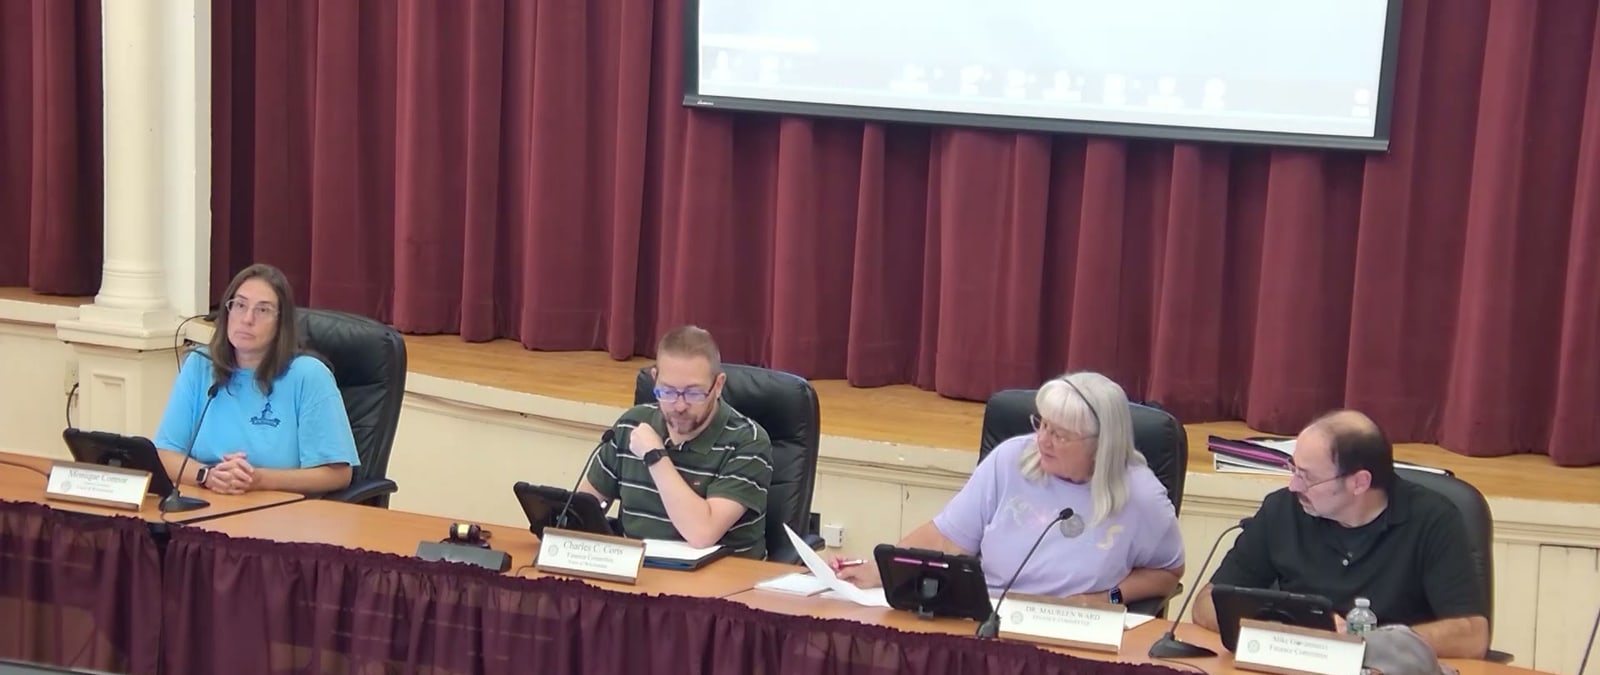
El Board of Selectmen (Concejo Selecto), el School Committee (Comité Escolar) y el Finance Committee (Comité de Finanzas) se reunieron juntos como el tri-board (tríada de juntas) el martes 27 de octubre para escuchar los resultados de la auditoría fiscal 2025 del municipio 0:07. La auditoría cubre solo el año fiscal 2025 y nada del año actual 2:33. Mike Barbaro, presidente del School Committee (Comité Escolar), estuvo ausente debido a una enfermedad 0:27.
 The meeting in a minuteVideo brief · 0:42Watch
More briefs →Tony Roselli, el auditor del municipio, dijo que vio progreso de 2024 a 2025 y atribuyó el mérito al personal que ha permanecido en sus puestos en lugar de una rotación constante, lo cual, según dijo, ha permitido que los empleados trabajen juntos 3:21. Dijo que varios elementos ya podrían haberse corregido desde el año de la auditoría, y el personal municipal añadió actualizaciones mientras él avanzaba 2:43.
Conciliaciones bancarias y de efectivo
La variación entre los registros del tesorero y el libro mayor descendió a $70,000, dijo Roselli, y una entrada de arrendamiento de $62,000 del DPW (Departamento de Obras Públicas) realizada incorrectamente el año anterior podría explicar gran parte de ella si no se ha corregido ya 5:55. El personal municipal explicó que el arrendamiento apareció en una cuenta de proveedor antigua: un ex gerente municipal había establecido un débito bancario automático para pagos de arrendamiento de aproximadamente $33,000 a $34,000 al año que nunca se incluyó en una orden de pago (warrant), por lo que el dinero se debía pero nadie sabía que estaba saliendo 6:53. Fue detectado para los estados financieros de 2025, pero había continuado durante un par de años antes, y el personal dijo que aún necesitan verificar si se ha corregido 7:22. A recomendación de Roselli, el municipio abrió una nueva cuenta de proveedor, que ha sido conciliada hasta 2025 8:22.
Cuentas por cobrar, una debilidad material
Roselli calificó la gestión de las cuentas por cobrar como un área que aún necesita trabajo y la listó como una debilidad material (8:54, 15:19). Los registros del cobrador y el libro mayor diferían en $1.7 millones, de los cuales $1.1 millón correspondía a agua y alcantarillado 9:17. Dijo que no estaba sugiriendo que faltaran $1.7 millones: el municipio no ha estado produciendo los informes que los auditores necesitan para comparar con el libro mayor, y con los informes correctos espera que la brecha sea mucho menor 9:38. Los impuestos sobre bienes inmuebles y muebles mostraron una variación separada de aproximadamente medio millón de dólares 12:48.
El personal dijo que los pagos no se habían transferido correctamente desde el antiguo sistema QDS del municipio a Munis; ahora que el municipio está completamente en Munis, ese problema debería terminar, y el personal está revisando año por año para cuadrar los saldos antiguos antes de cerrar los libros 13:05.
Roselli recomendó que el jefe de bomberos condonara un saldo de ambulancia de $430,000 que ha permanecido igual en los libros durante años sin registros que lo respalden; preguntado si data de 2013 o 2014, dijo que probablemente sí 11:45. El personal dijo que las cuentas por cobrar de ambulancias en el libro mayor ahora coinciden con los informes de la empresa de facturación 11:01. En cuanto a la titularidad de impuestos, Roselli instó al municipio a poner el proceso de nuevo en marcha, y el personal dijo que están trabajando con el abogado de impuestos del municipio para avanzar con las propiedades hacia la ejecución hipotecaria 14:10.
Retenciones de nómina y el resumen de impuestos
Las variaciones en las retenciones de nómina —dinero descontado de los salarios de los empleados para seguros e impuestos que debe pagarse a agencias externas— han sido un comentario de auditoría durante varios años, dijo Roselli 18:03. Preguntado si se adjuntaba un monto en dólares, dijo que no lo sabía de inmediato y que seguiría investigando 18:56. El personal dijo que cierta diferencia es normal de un mes a otro a medida que los empleados agregan o eliminan planes, y que la conciliación mensual lo detecta 19:17.
En cuanto al resumen de la tasa de impuestos, Roselli dijo que $114,000 en asignaciones no podían vincularse con el libro mayor, por lo que se tuvo que hacer un ajuste para equilibrarlo; dijo que no estaba sugiriendo que se hubiera hecho algo inapropiado, pero que ambos deben coincidir 21:18. El personal dijo que un representante del Departamento de Ingresos se reunió con el contador del municipio hace un par de meses para asegurarse de que el resumen fiscal 2026 se presente correctamente 22:22.
Dónde se han mejorado las cosas
Roselli dijo que varios problemas de cartas de auditoría anteriores han sido atendidos: los restos (cheques no cobrados) del municipio, la información enviada al actuario para los beneficios de jubilación y los registros del tiempo no utilizado de los empleados, que ahora llegan durante la auditoría en lugar de meses después 22:57. Las cuentas de giro y subvenciones escolares están siendo depuradas en el año fiscal 2026, lo cual, dijo, está creando efectivo libre para el municipio 15:45.
El municipio recibió $100,000 de FEMA contra un déficit de $160,000, dejando $60,000 para el ejercicio fiscal 2026 23:41. El personal dijo que la asamblea municipal de mayo aprobó $50,000 para ello, dejando unos $10,000 23:58. La auditoría también encontró 103 cuentas sin actividad en 12 meses: 86 con saldos superavitarios que suman $1.1 millón, gran parte de ellas cuentas escolares, y 17 con déficits de unos $113,000 24:36. De 17 proyectos de capital, 15 tienen saldos superavitarios de unos $400,000 y dos tienen déficits de unos $72,000 25:21.
Los miembros de la junta agradecieron a Roselli y dijeron que el personal más estable se refleja en los resultados 27:25.
Proyectos de construcción escolar
Tras el levantamiento de la sesión del Comité de Finanzas, el Comité Escolar escuchó una actualización sobre los proyectos de las escuelas Memorial y Toy Town 32:54. La precalificación de los licitadores se realizó una semana antes; una visita previa opcional para Memorial está programada para el 29 de octubre, las subofertas presentadas vencen el 16 de noviembre y las ofertas del contratista general el 24 de noviembre, con las ofertas de Toy Town siguiendo a las de Memorial 33:00. Las ofertas están escalonadas, pero las obras en ambas escuelas se realizarán al mismo tiempo, comenzando a finales de junio en cuanto termine la escuela, con las obras interiores finalizadas para el primer día de clases; algunas obras exteriores pueden continuar una vez que los estudiantes regresen (34:47, 34:54). Memorial recibirá ventanas, puertas y otras mejoras, y Toy Town un ascensor 35:52. El distrito está buscando otras ubicaciones para sus programas de verano y las anunciará 34:54.
Preguntado sobre el tráfico de construcción, al Comité Escolar se le informó que una reunión de planificación cubrió dónde se almacenarán los materiales, dónde estacionarán los trabajadores y cuántos espacios se reservarán para el personal de tiempo completo; aún no se sabe cuánto se verá afectado el tráfico 36:36.
También decidido
- El Comité de Finanzas votó por levantar la sesión a las 6:34 p. m. 32:02.
- La reunión se levantó a las 6:37 p. m. 37:42.
En cifras
- $70,000: la brecha restante entre los registros del tesorero y el libro mayor.
- $1.7 millón: la brecha entre los registros del recaudador y el libro mayor, de los cuales $1.1 millón corresponden a agua y alcantarillado, un problema de reporte, dijo el auditor, no dinero perdido.
- $430,000: un saldo antiguo de una ambulancia sin registros de soporte, recomendado para su exención.
- $114,000: apropiaciones que no pudieron vincularse al libro mayor en el resumen de impuestos.
- 103: cuentas sin actividad en 12 meses.
Lo que sigue
- Visita previa a la licitación de Memorial: 29 de octubre 33:00.
- Vencimiento de subofertas presentadas de Memorial: 16 de noviembre 33:00.
- Vencimiento de ofertas del contratista general de Memorial: 24 de noviembre 33:00.
- Comienzo de las obras en Memorial y Toy Town: finales de junio del próximo año 34:54.
Comments